

Musaffa: Halal Investing App
Musaffa
- 4,6
- 5.00 beoordelingen
- 1.00M
- Downloads
- Free
- Prijs
Screenshots
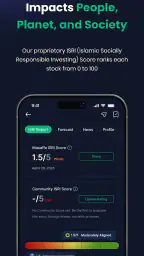
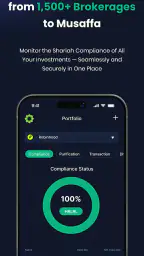
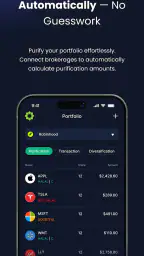
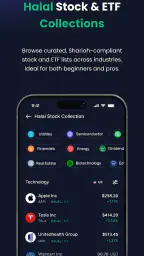
Musaffa: Halal Investing App Voor- en nadelen
Voordelen
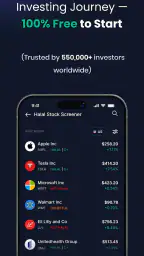
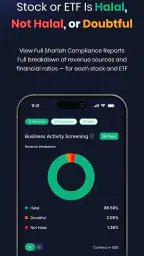
- Duidelijke screening van aandelen op halal-criteria
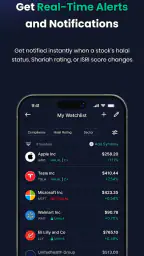
- Handige waarschuwingen bij wijzigingen in de sharia-status
- Ondersteunt het ontdekken van nieuwe beleggingskansen
- Portefeuilleoverzicht maakt opvolgen van beleggingen eenvoudig
- Geschikt voor zowel beginnende als ervaren halalbeleggers
Nadelen
- Niet alle functies zijn zonder betaald abonnement beschikbaar
- Screeningsresultaten kunnen veranderen door nieuwe bedrijfsgegevens
- Geen garantie op rendement of volledig risicoloos beleggen
- Sommige financiële termen vragen extra voorkennis
- Beschikbaarheid van data kan per markt of aandeel verschillen
 Analyse door All-app
Wie voor het eerst wil beleggen volgens islamitische principes, loopt al snel tegen een praktische vraag aan: hoe weet je of een aandeel of ETF binnen je overtuigingen past? Musaffa: Halal Investing App probeert precies dat startpunt overzichtelijker te maken. Ik heb de app bekeken vanuit het standpunt van een beginnende belegger en vind vooral de combinatie van aandelen, ETF’s en sharia-screening interessant. Je krijgt dus niet alleen een plek om namen van bedrijven op te zoeken, maar ook een hulpmiddel om eerst na te denken over de toelaatbaarheid van een belegging.
De app valt onder financiën en is ontwikkeld door Musaffa. Hij is gratis te installeren en heeft een PEGI 3-leeftijdsclassificatie. In de Play Store staat een gemiddelde beoordeling van 4,6 uit ongeveer 8,5 duizend beoordelingen, terwijl het aantal installaties boven de 1 miljoen ligt. Dat maakt duidelijk dat het geen experimenteel hulpmiddel voor een kleine niche is, maar een app die door een brede groep gebruikers wordt uitgeprobeerd.
Van installatie naar een eerste zinvolle controle
Ik begin liever met één bekende belegging dan met een lange lijst: zo zie ik of de screening mijn eigen vragen echt helpt aanscherpen. In deze stap draait het om rustig lezen en onderscheid maken tussen een eerste selectie en een koopbeslissing. Daarna kijk ik hoe je die controle kunt vertalen naar een herhaalbare routine.
Wat je bij de eerste start kunt verwachten
Mijn advies is om Musaffa niet te openen met het idee dat je meteen een portefeuille moet samenstellen. De nuttigste eerste stap is juist kleiner: gebruik de app om één aandeel of ETF te onderzoeken dat je al kent. Zo leer je hoe de screening in je dagelijkse beslissingen past, zonder direct geld te verplaatsen of een overhaaste aankoop te doen.
Dat onderscheid is belangrijk. Musaffa is in de eerste plaats een informatie- en screeningsapp, geen vervanging voor een broker. Je gebruikt de app om een beleggingsidee te beoordelen; de daadwerkelijke order plaats je normaal gesproken bij een aparte beleggingsdienst. Voor een beginner voorkomt dat een veelgemaakte fout: denken dat een halal-label automatisch betekent dat de belegging geschikt is voor iedere persoonlijke situatie.
De gratis instap verlaagt de drempel. Tegelijk zijn er in-app-aankopen die bij facturering via Play lopen, met bedragen van € 0,09 tot € 256,00. Ik zou daarom eerst rustig de gratis mogelijkheden verkennen en pas daarna bekijken of een betaalde optie voor jouw gebruik echt waarde toevoegt. Een scherm met meer informatie is niet automatisch een betere beslissing.
De eerste installatie rustig aanpakken
Na het installeren zou ik beginnen met je doel helder te maken. Wil je alleen controleren of losse aandelen aan sharia-criteria voldoen? Wil je ETF’s vergelijken? Of zoek je vooral een manier om een eigen onderzoekslijst bij te houden? Die keuze bepaalt hoe je de app gebruikt. Wie zonder doel door populaire namen bladert, kan gemakkelijk verward raken door steeds nieuwe resultaten.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Mijn praktische werkwijze is eenvoudig. Ik noteer eerst enkele bedrijven of fondsen die ik al interessant vind. Daarna zoek ik ze één voor één op in Musaffa en schrijf ik niet alleen de uitkomst op, maar ook waarom ik het bedrijf aanvankelijk wilde onderzoeken. Dat laatste klinkt klein, maar het helpt om niet uitsluitend op een groen of gunstig ogend resultaat te reageren.
Een tweede nuttige gewoonte is om de screening te behandelen als een momentopname voor je onderzoek, niet als een eeuwige garantie. Bedrijfsactiviteiten, financiële verhoudingen en fondssamenstellingen kunnen veranderen. Als je een aandeel langere tijd wilt volgen, plan dan later opnieuw een controle in plaats van ervan uit te gaan dat de eerste beoordeling altijd geldig blijft.
De huidige versie is 2.20.0 en de app werkt vanaf Android 7.0. Voor iemand met een ouder Android-toestel is dat relevant voordat je tijd besteedt aan het inrichten van een eigen workflow. Op recente apparaten voelt de app voor dit doel toegankelijk aan, maar je ervaring hangt natuurlijk ook af van schermgrootte, verbinding en de manier waarop je zelf financiële informatie leest.
Je eerste succesvolle actie: één belegging controleren
De eerste actie die ik nieuwe gebruikers zou aanraden, is het opzoeken van één concreet aandeel dat ze uit het nieuws, hun werk of hun omgeving kennen. Lees vervolgens niet alleen de einduitkomst. Kijk ook naar de reden achter de beoordeling en naar de aard van de onderneming. Een bedrijf kan bijvoorbeeld aantrekkelijk lijken door zijn sector, maar toch vragen oproepen over financiële structuur of inkomstenbronnen.
Daar zit de echte waarde van Musaffa. De app kan een lange eerste selectie voor je verkleinen. In plaats van zelf bij ieder bedrijf vanaf nul te beginnen, krijg je een richting voor je verdere onderzoek. Dat bespaart tijd, vooral wanneer je meerdere kandidaten naast elkaar wilt leggen. Ik zou de uitkomst daarna wel combineren met gewone beleggingsvragen: is het bedrijf begrijpelijk, past het risico bij mij, hoe lang wil ik beleggen en welke rol speelt het binnen mijn totale vermogen?
Een realistisch voorbeeld: stel dat je iedere maand een vast bedrag wilt reserveren voor langetermijnbeleggen en je twijfelt tussen enkele bekende ondernemingen en een ETF. Dan kun je eerst de afzonderlijke namen controleren, daarna de ETF bekijken en vervolgens nagaan of de samenstelling van het fonds overeenkomt met wat je verwacht. Zo wordt de app geen knop die voor jou beslist, maar een filter in een proces dat je zelf blijft begrijpen.
Voor ETF’s is die extra stap bijzonder belangrijk. Een ETF kan op het eerste gezicht breed, eenvoudig en rustig lijken, maar de naam alleen vertelt niet altijd genoeg over de onderliggende posities. Ik zou daarom nooit aannemen dat een fonds halal is alleen omdat het een duurzaam, technologisch of maatschappelijk thema gebruikt. De screening in Musaffa is een nuttig beginpunt, maar ik zou de samenstelling en de gekozen methode blijven lezen.
Waar beginners gemakkelijk overheen lezen
De grootste verwarring ontstaat waarschijnlijk rond het woord “halal”. Dat woord beschrijft hier niet of een investering winstgevend, veilig of passend voor jou is. Het verwijst naar een sharia-gerichte beoordeling van aandelen en ETF’s. Een belegging kan dus door de screening komen en nog steeds sterk schommelen, verlies opleveren of slecht aansluiten bij jouw financiële planning.
Ook een negatieve uitkomst moet je niet automatisch als persoonlijk advies zien. Misschien voldoet het bedrijf niet aan een criterium dat jij belangrijk vindt, maar dat betekent nog niet dat de app jouw volledige financiële situatie kent. Musaffa weet niet vanzelf hoeveel spaargeld je hebt, welke schulden je draagt, hoe lang je geld kunt missen of hoe je reageert op een koersdaling. Die afweging blijft bij jou.
Een tweede misverstand gaat over ETF’s. Sommige beginners denken dat één fonds altijd veiliger is dan een individueel aandeel. Een ETF kan spreiding bieden, maar het blijft afhankelijk van de inhoud, de markt en de gekozen strategie. Wanneer je de ETF in Musaffa controleert, kijk ik daarom niet alleen naar de sharia-screening, maar ook naar wat het product praktisch betekent: welke bedrijven zitten erin, hoe geconcentreerd is het thema en past dat bij mijn plan?
Een derde punt is de mogelijke verandering van een beoordeling. Als je een lijst met toegestane beleggingen maakt en die maandenlang niet meer opent, kan die lijst verouderen. Mijn tip is om Musaffa vooral te gebruiken als onderdeel van een terugkerend ritme. Controleer een kandidaat voordat je koopt en kijk opnieuw wanneer je een positie wilt uitbreiden. Dat is omslachtiger dan één keer zoeken, maar verstandiger dan blind vertrouwen op oude informatie.
Hoe de app zich verhoudt tot gewone alternatieven
De gebruikelijke alternatieven zijn een broker, een algemene financiële website, een spreadsheet of handmatig onderzoek naar bedrijfsrapporten. Een broker is beter voor het plaatsen van orders en het beheren van een portefeuille. Een algemene website kan meer koersinformatie of bedrijfsnieuws bieden. Een spreadsheet geeft je volledige vrijheid om je eigen regels en notities te maken.
Musaffa heeft juist een andere kracht: de sharia-screening staat centraal. Daardoor hoef je niet zelf telkens dezelfde eerste controle op verschillende plekken te organiseren. Voor iemand die algemene beleggingsinformatie al goed kan vinden, is de app geen complete vervanger van een broker of financiële analysetool. Voor een beginner die vooral een religieus kader in zijn selectieproces wil opnemen, is die focus veel waardevoller dan een extra grafiek.
Ik zou de app daarom naast mijn broker gebruiken, niet in plaats daarvan. Eerst onderzoek ik een aandeel of ETF in Musaffa, daarna lees ik aanvullende informatie en pas dan ga ik naar de broker om te kijken naar de praktische uitvoering. Die scheiding tussen beoordelen en kopen is een van de beste manieren om impulsief handelen te beperken.
Een workflow die ik voor beginners zou gebruiken
Mijn aanbevolen routine bestaat uit vijf korte stappen. Eerst schrijf je op waarom je een belegging interessant vindt. Daarna zoek je die naam op in Musaffa. Vervolgens lees je de screening en bekijk je of het om een individueel aandeel of een ETF gaat. In de vierde stap controleer je de belegging met aanvullende informatie. Pas in de laatste stap beslis je of je niets doet, verder onderzoekt of via je broker een aankoop overweegt.
Begin met één bekende naam in plaats van een lange lijst.
Lees de onderliggende beoordeling en vertrouw niet alleen op de eindkleur of status.
Behandel een ETF als een verzameling onderliggende posities, niet als één magisch product.
Noteer de datum van je eigen controle, zodat je later weet wanneer opnieuw onderzoek nodig is.
Gebruik de broker pas nadat je de religieuze én financiële afweging hebt gemaakt.
Die aanpak maakt de eerste betekenisvolle overwinning heel concreet: je hebt niet zomaar een aandeel gevonden, maar geleerd hoe je een belegging systematisch kunt beoordelen. Dat is nuttiger dan meteen een grote watchlist aanleggen die je daarna nooit meer begrijpt.
Waar de frictie zit
De app lost niet alle onzekerheid op. Screening kan ingewikkeld zijn, zeker wanneer je wilt begrijpen waarom een onderneming wel of niet binnen een bepaalde methode valt. Een beginner die alleen een eenvoudig ja-of-nee-antwoord zoekt, kan teleurgesteld raken zodra er meer uitleg of eigen onderzoek nodig is.
Daarnaast kan de aanwezigheid van betaalde functies vragen oproepen over wat je precies nodig hebt. Omdat Musaffa gratis te installeren is, kun je eerst zelf ervaren of de basis bij je past. Ik zou niet betalen uit angst dat je anders een goede belegging mist. Betaalde extra’s zijn pas logisch wanneer je de app regelmatig gebruikt en duidelijk weet welk probleem je ermee wilt oplossen.
Ook moet je rekening houden met je eigen verantwoordelijkheid. Een halal-screening maakt Musaffa relevant voor een specifieke manier van beleggen, maar het verandert niets aan marktrisico, kosten bij je broker, belastingen of de noodzaak van spreiding. Wie een volledig financieel plan, automatische orderuitvoering of diepgaande portefeuille-analyse zoekt, heeft waarschijnlijk aanvullende hulpmiddelen nodig.
Voor wie Musaffa wel en niet geschikt is
Ik vind Musaffa vooral geschikt voor beginnende beleggers die aandelen en ETF’s willen onderzoeken vanuit een sharia-perspectief. Ook iemand die al een broker gebruikt maar tot nu toe geen vaste screeningroutine had, kan er voordeel uit halen. De app geeft structuur aan een vraag die anders gemakkelijk wordt uitgesteld: past dit product bij mijn religieuze beleggingsregels?
Voor ervaren beleggers kan de meerwaarde afhangen van hun bestaande methode. Als je al een betrouwbare screeningprocedure, een eigen spreadsheet en een uitgebreide analyseomgeving gebruikt, zal Musaffa vooral een extra controlelaag zijn. Dat kan prettig zijn, maar het is niet vanzelf efficiënter dan je huidige systeem.
Ik zou de app minder snel aanraden aan iemand die uitsluitend snelle koerssignalen, technische grafieken of directe handel zoekt. Ook wie verwacht dat een app automatisch een persoonlijk portfolio samenstelt, zal hier waarschijnlijk met de verkeerde verwachting beginnen. De kracht ligt in selectie en bewustwording, niet in het uit handen nemen van iedere beleggingsbeslissing.
Mijn volgende stap na de eerste controle
Na je eerste zoekopdracht zou ik niet meteen twintig nieuwe namen toevoegen. Kies liever twee of drie kandidaten die een duidelijke rol in je plan kunnen hebben en vergelijk ze op dezelfde manier. Bij een ETF let je op de samenstelling; bij een individueel aandeel kijk je extra goed naar de onderneming en de reden waarom je het wilt bezitten. Door steeds dezelfde vragen te stellen, wordt je proces rustiger en beter uitlegbaar.
Een handige vervolgstap is een persoonlijk notitieoverzicht maken met drie kolommen: waarom je de belegging interessant vindt, wat Musaffa bij de screening laat zien en welke vragen nog openstaan. Daarmee voorkom je dat je een status verwart met een volledige analyse. Het helpt ook wanneer je later opnieuw kijkt en niet meer precies weet waarom je een naam ooit hebt opgeslagen.
Mijn eindoordeel is positief, met een duidelijke kanttekening. Musaffa is een laagdrempelige eerste filter voor halal beleggen, geen automatische financiële adviseur. De gratis toegang, de focus op aandelen en ETF’s en de sharia-gerichte screening maken de app nuttig voor mensen die hun eerste onderzoek beter willen organiseren. De hoge gemiddelde waardering en het grote aantal installaties passen bij dat praktische nut.
Ik zou hem aan een vriend aanraden die telkens twijfelt waar te beginnen, zolang die vriend bereid is verder te kijken dan één beoordeling. Installeer de app, zoek één belegging die je al kent, lees de screening zorgvuldig en schrijf op wat je nog moet uitzoeken. Als je die gewoonte volhoudt, levert Musaffa vooral iets waardevols op dat geen enkele losse status kan vervangen: meer discipline in je eigen beleggingsbeslissingen.
Veelgestelde vragen
Wat is Musaffa: Halal Investing App precies?
Musaffa is een app die beleggers helpt om aandelen, ETF’s en andere financiële producten te beoordelen vanuit islamitische beleggingsprincipes. De app geeft informatie over de halalstatus van bedrijven, financiële ratio’s en mogelijke niet-toegestane inkomsten. Daarmee is het vooral een onderzoeks- en analysetool; de app vervangt geen persoonlijk financieel advies en garandeert geen rendement.
Hoe bepaalt Musaffa of een aandeel halal of haram is?
De beoordeling is doorgaans gebaseerd op de bedrijfsactiviteiten en financiële gegevens van een onderneming. Musaffa controleert bijvoorbeeld of een bedrijf betrokken is bij sectoren zoals alcohol, gokken, conventionele banken of varkensvlees, en kijkt daarnaast naar schulden, rente-inkomsten en andere financiële ratio’s. Omdat methodologieën kunnen verschillen, is het verstandig de gebruikte criteria te vergelijken met die van een betrouwbare islamitische geleerde of adviseur.
Kan ik via Musaffa rechtstreeks aandelen kopen en verkopen?
Musaffa is in de eerste plaats bedoeld voor onderzoek, screening en het volgen van halal beleggingsmogelijkheden. Of je rechtstreeks orders kunt plaatsen, hangt af van de beschikbare functies, je land en eventuele koppelingen met een broker. Controleer daarom vóór het aanmaken van een account of handelen daadwerkelijk wordt ondersteund. Voor transacties kunnen bovendien aparte brokerkosten, marktbeperkingen en wettelijke vereisten gelden.
Is Musaffa geschikt voor beginners zonder beleggingservaring?
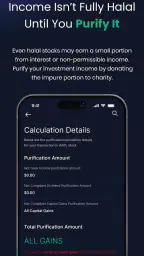
De app kan nuttig zijn voor beginners die willen leren hoe islamitische aandelenanalyse werkt, dankzij bedrijfsinformatie, screeningsresultaten en financiële indicatoren. Toch kunnen termen zoals schuldgraad, rente-inkomsten en zuivering van inkomsten ingewikkeld zijn. Nieuwe beleggers doen er goed aan eerst de basis van beleggen te leren, risico’s te begrijpen en niet uitsluitend op een appbeoordeling te vertrouwen voordat zij geld investeren.
Zijn de halalbeoordelingen en gegevens van Musaffa altijd actueel en betrouwbaar?
Geen enkele screeningapp kan garanderen dat alle gegevens voortdurend volledig actueel zijn. Bedrijven publiceren regelmatig nieuwe kwartaal- en jaarcijfers, veranderen hun activiteiten of worden anders ingedeeld door verschillende sharia-methodologieën. Gebruik Musaffa daarom als hulpmiddel voor aanvullend onderzoek en controleer de datum van de screening, de bron van de informatie en eventuele updates voordat je een beleggingsbeslissing neemt.


